李阿姨的困惑:手续费到底谁说了算
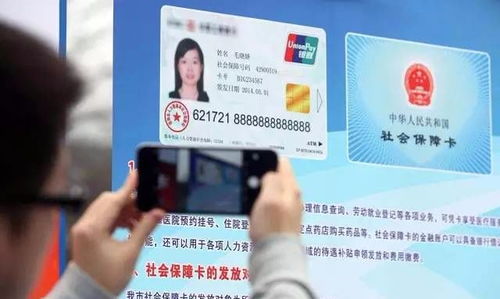
上周三上午,退休教师李阿姨急匆匆地走进我们的咨询点。她手里攥着一张皱巴巴的医保卡,眉头紧锁,一脸无奈。
“你们这儿能把医保卡里的钱提出来吗?我听楼下王大爷说,有人能弄。”李阿姨开门见山,声音里透着几分焦急,“我这卡里攒了好几千,现在着急用,总不能放着不用吧?”
她一边说着,一边不安地搓着手,眼神里满是疑惑——这是她第一次接触这类事情,心里没底。(这种神情我们在过去几个月里见过不少。)
现实中的收费乱象:大概率不是你想的那样
我们每天要接待像李阿姨这样的咨询者十来位,其中七八成都是奔着“取钱”来的。但多数人以为,只要找个地方就能直接把钱提出来,顶多交点手续费,就像银行取现一样简单。
其实不然。目前市面上涉及医保卡个人账户金额套现出来怎么收费呢相关事务的渠道鱼龙混杂,收费方式更是五花八门。有的按比例抽成,少则10%,多则高达30%;有的则是固定费用,不论你取多少,先收几百块“服务费”。
更离谱的是,有些机构打着“官方合作”的旗号,实际却是通过违规操作来实现所谓的“套现”,这其中的风险不言而喻。
政策灰色地带:想尝试得先掂量清楚
按照现行的医保政策,医保卡个人账户的资金原则上只能用于医疗相关的消费。但在实际操作中,确实存在一些地区、一些特殊情况下,可以通过特定流程取出部分资金,比如参保人员出国定居、医疗保险关系转移等。
然而,这些正规途径手续繁琐,审核严格,很多人嫌麻烦就不走了。于是,就给了那些非正规渠道可乘之机。之前觉得取个钱而已,能有什么大不了,后来发现,一旦被查出来,不仅钱可能拿不到,还会影响自己的医保待遇,甚至留下信用污点。
辨别靠谱渠道的关键:看这三点
- 资质:宣称能办理的机构是否有合法的金融或社保服务资质,这一点可以通过当地社保部门官网查询。
- 流程:正规的流程一般需要本人携带身份证、医保卡等相关证件,填写一系列申请表格,并经过层层审核。如果对方说“一分钟搞定”“无需本人到场”,那基本可以判定为不靠谱。
- 费用透明度:在谈具体操作之前,务必问清楚收费标准。正规机构会明码标价,不会含糊其辞地说“大概”、“差不多”。
李阿姨的选择:谨慎比后悔好
听完我们的解释,李阿姨若有所思地点点头。她叹了口气,说自己就是为了给孩子交学费才想着取这笔钱,没想到还有这么多弯弯绕绕。
“那我还是回去再想想别的办法吧。”临走时,李阿姨回头说了一句,“安全第一,省点手续费也是好的。”
(看着她的背影,我们既庆幸又有点后怕,还好她及时来问了。)
如果你也有类似需求,先确认三件事
第一,你的医保卡是否满足正规提取条件,比如是否达到法定年龄、是否有特殊情况等;第二,仔细核对经办机构的资质和口碑,尽量选择有官方背书或者口碑较好的平台;第三,对于涉及医保卡个人账户金额套现出来怎么收费呢的问题,一定要事先索要详细的收费清单,避免事后纠纷。
发表评论